
相關性切換:美元走強時多品種組合怎麼調
把組合的風險看成一組相關性,而不是一組獨立頭寸。
Pocket Forex 編輯部 · 8 分鐘閱讀
為什麼相關性會變
資產之間的相關性不是常數,它取決於當前主導市場的驅動因素。當市場由利率預期主導時,美元與黃金通常呈負相關;當地緣風險主導時,美元與黃金可能同時走強,因為它們共享避險屬性。10 月中旬正處在兩種驅動的交替期:CPI 超預期推高利率預期,中東供應風險推高避險需求。
當前的相關性狀態
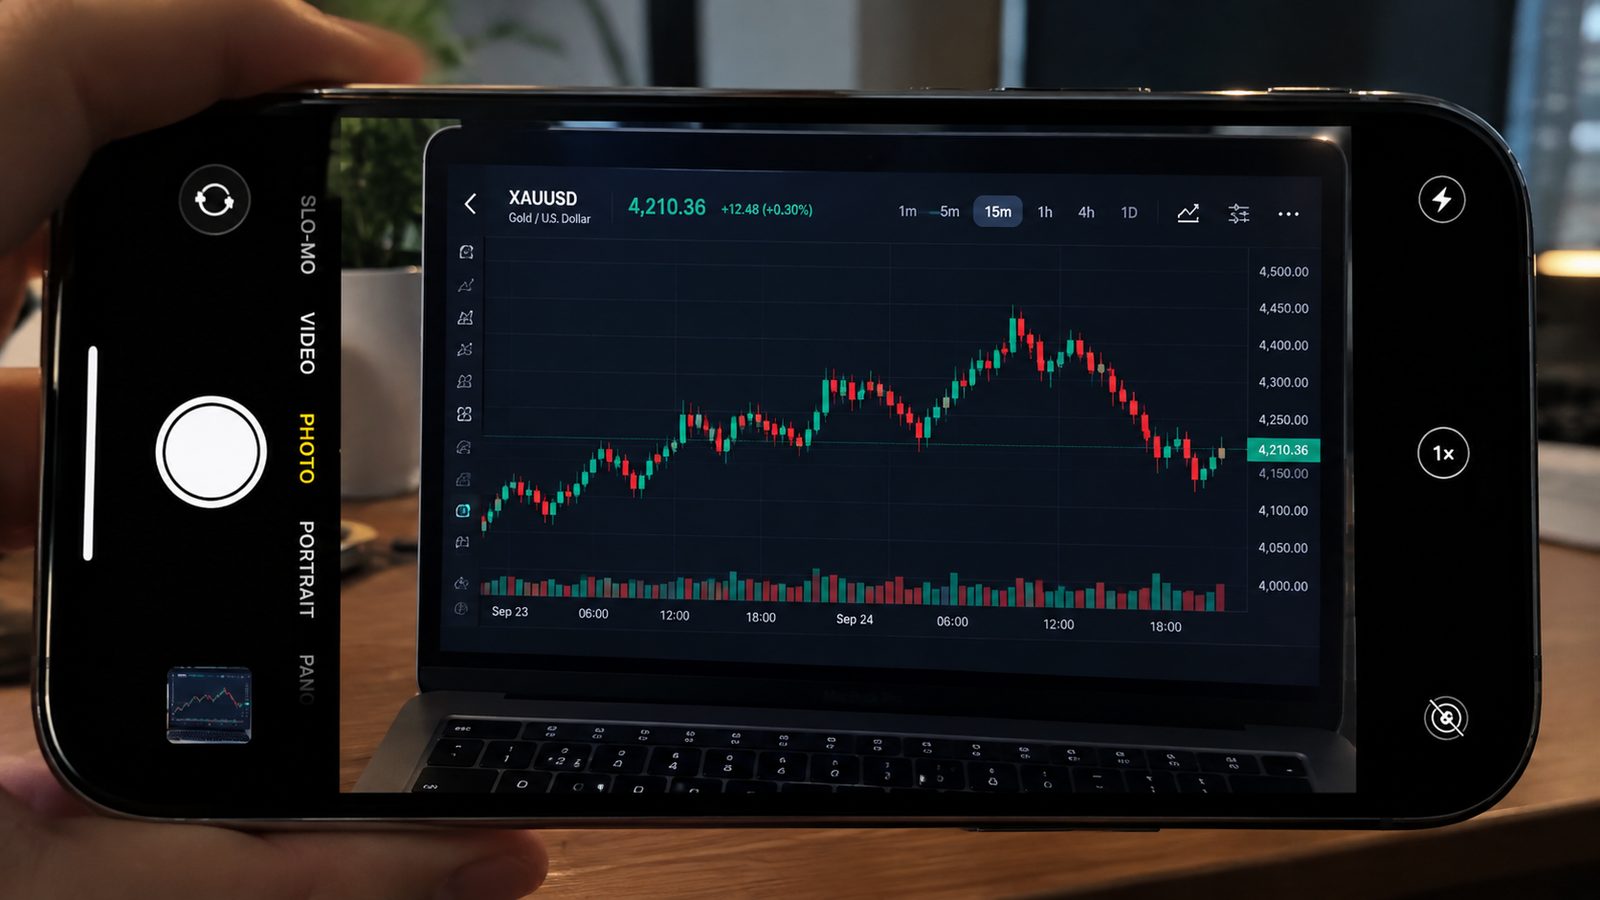
10 月 15 日的表現具有代表性:CPI 公佈後美元指數衝高、黃金失守 4100 美元,兩者呈現典型的負相關;但黃金隨後從 4130 美元迅速回彈,美元指數尾盤迴吐大半漲幅,負相關的強度被削弱。這說明避險驅動正在與利率驅動競爭。
組合層面的三個陷阱
第一,方向看似分散、風險實則集中。例如同時做空 EUR/USD 與做空 GBP/USD,本質上都是做多美元,屬於同一筆風險。第二,停損同時觸發。當兩個品種高度相關時,同一事件會同時觸發兩筆停損,實際虧損是兩者之和。第三,保證金佔用疊加。相關性高的頭寸在壓力情形下會同時產生浮虧,對保證金的要求同步上升。
調整方法
第一步,用同一段時間視窗(例如六十個交易日)計算各頭寸與美元指數的滾動相關性,把相關性高於 0.7 的頭寸歸為同一組。第二步,按組設定總風險上限,而不是按單個頭寸設定。第三步,在重要資料或事件公佈前,檢查組合在壓力情形下的合計浮虧。
什麼時候該主動降低相關性
當相關性上升到歷史高位時,組合的分散效果最弱,此時應當主動減少同一組內的頭寸數量。相反,當相關性處於低位、驅動因素各自獨立時,組合的分散效果最好,可以在總風險上限內保持更多頭寸。