
Correlatieverschuivingen: aanpassing van een multi-instrumentenboek wanneer de dollar sterker wordt
Beschouw portefeuillerisico als een reeks correlaties in plaats van als een reeks onafhankelijke posities.
Waarom correlaties veranderen
De correlatie tussen activa is geen constante; het hangt af van de driver die momenteel de markt domineert. Wanneer de renteverwachtingen leidend zijn, bewegen de dollar en het goud doorgaans in tegengestelde richting. Wanneer geopolitieke risico’s leidend zijn, kunnen de dollar en het goud samen sterker worden omdat ze het karakter van een veilige haven delen. Medio oktober bevindt zich in de overgangsfase tussen deze twee regimes: CPI die de verwachtingen overtrof, verhoogde de renteverwachtingen, terwijl het aanbodrisico in het Midden-Oosten de vraag naar veilige havens deed stijgen.
De huidige correlatiestatus
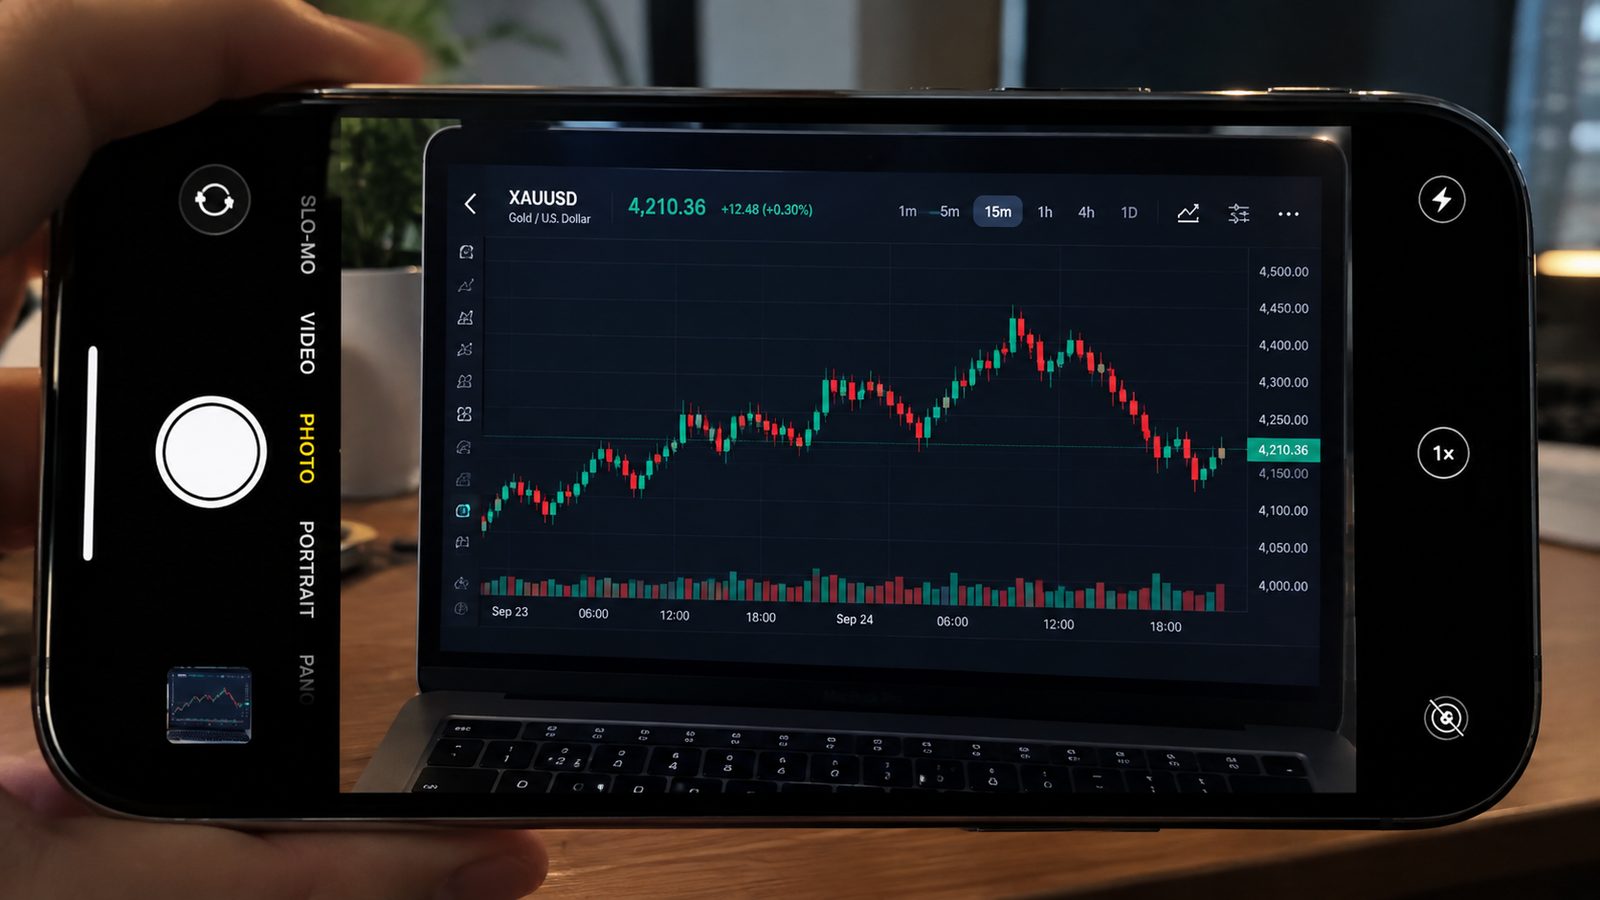
15 oktober was representatief. Na de CPI piekte de dollarindex en verloor goud 4.100 dollar – een klassieke negatieve correlatie. Maar goud herstelde zich vervolgens snel van 4.130 dollar, terwijl de dollarindex het grootste deel van zijn winst aan het einde van de dag weer inleverde, waardoor de kracht van die negatieve relatie werd verzwakt. De vraag naar veilige havens concurreert met de tariefbepalende factor.
Drie vallen op portefeuilleniveau
Ten eerste: posities die er gediversifieerd uitzien, maar dat niet zijn. Tegelijkertijd short zijn in EUR/USD en short in GBP/USD is in wezen één longpositie in de dollar en dus één risico. Ten tweede, gelijktijdige stop-outs. Wanneer twee instrumenten sterk gecorreleerd zijn, leidt een enkele gebeurtenis tot beide stops en is het gerealiseerde verlies de som. Ten derde, het samengestelde margegebruik. Sterk gecorreleerde posities produceren onder stress tegelijkertijd variabele verliezen, waardoor de margevereisten samen stijgen.
Hoe aan te passen
Stap één: bereken de voortschrijdende correlaties tussen elke positie en de dollarindex over hetzelfde tijdsbestek, bijvoorbeeld zestig handelsdagen, en groepeer alles boven de 0,7 in één bucket. Stap twee: stel de totale risicolimiet per bucket in, in plaats van per positie. Stap drie: controleer vóór een belangrijke release of gebeurtenis het gecombineerde zwevende verlies van de portefeuille onder een stressscenario.
Wanneer moet u de correlatie actief verminderen?
Wanneer de correlaties naar historische hoogtepunten stijgen, werkt diversificatie het minst goed en moet u actief het aantal posities in dezelfde bucket verminderen. Omgekeerd, wanneer de correlaties laag zijn en de factoren onafhankelijk zijn, werkt diversificatie het beste en kunt u meer posities aanhouden binnen dezelfde totale risicolimiet.