
Korelasyon kaymaları: Dolar güçlendiğinde çoklu enstrüman kitabını ayarlamak
Portföy riskini bir dizi bağımsız pozisyon yerine bir dizi korelasyon olarak ele alın.
Korelasyonlar neden değişir?
Varlıklar arasındaki korelasyon sabit değildir; şu anda piyasaya hakim olan sürücüye bağlıdır. Oran beklentileri öncü olduğunda dolar ve altın genellikle ters yönde hareket eder. Jeopolitik risk ön planda olduğunda, güvenli liman karakterini paylaştıkları için dolar ve altın birlikte güçlenebilir. Ekim ortası bu iki rejim arasındaki geçiş döneminde bulunuyor: TÜFE'nin beklentileri aşması faiz beklentilerini yükseltirken, Orta Doğu'daki arz riski güvenli liman talebini artırdı.
Mevcut korelasyon durumu
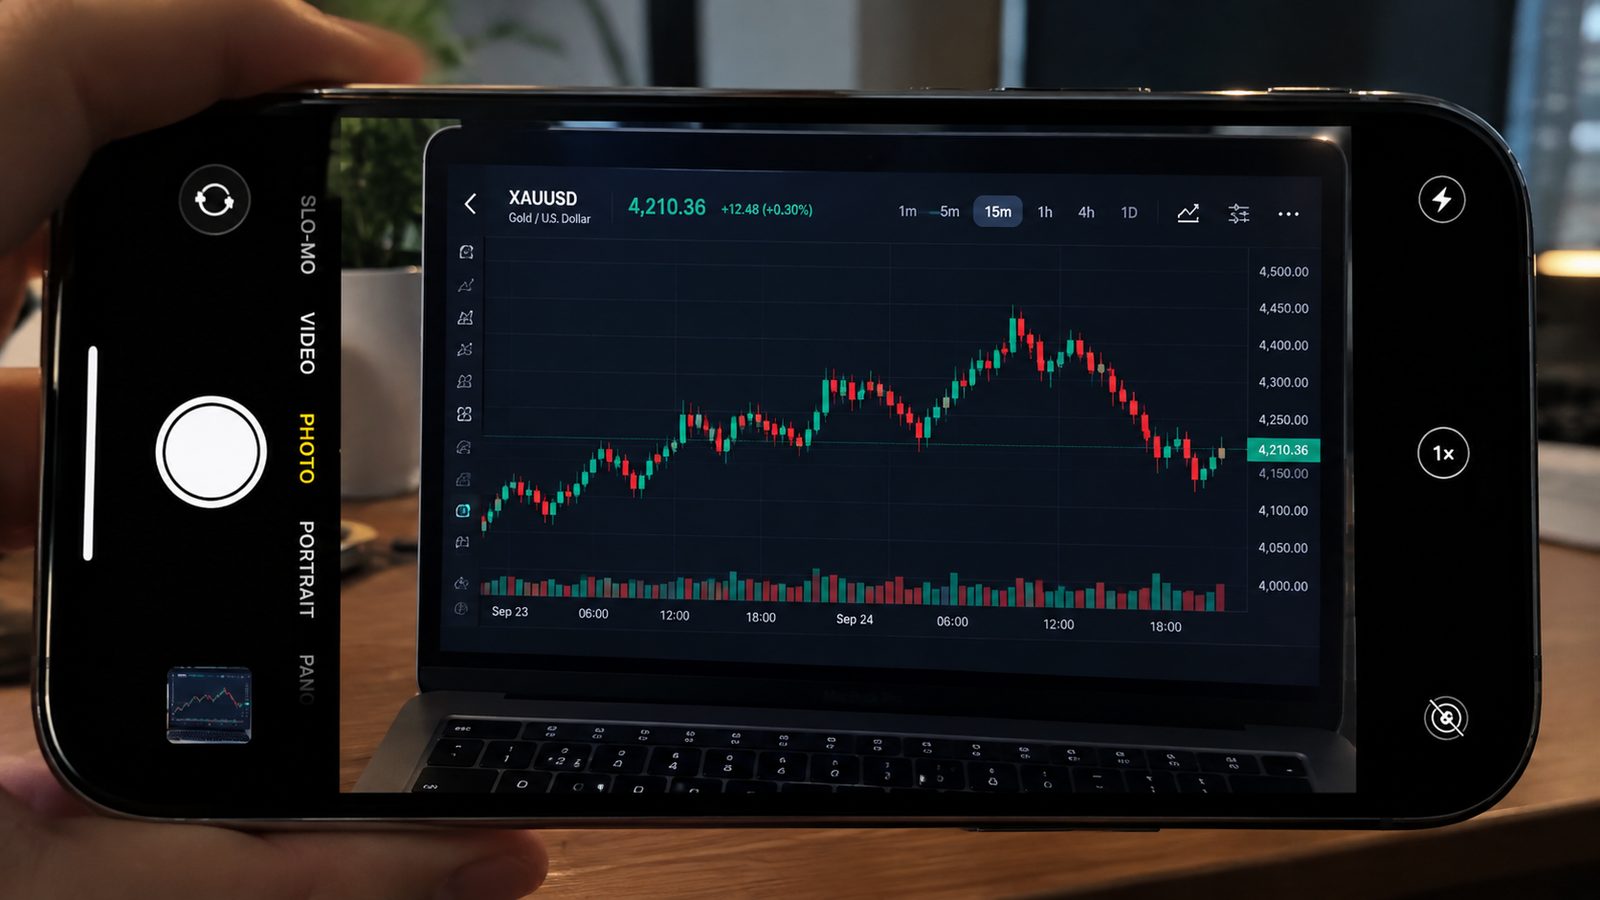
15 Ekim temsiliydi. TÜFE'nin ardından dolar endeksi yükseldi ve altın 4.100 dolar kaybetti; klasik bir negatif korelasyon. Ancak altın daha sonra 4.130 dolardan hızla toparlanırken, dolar endeksi kapanışta kazancının çoğunu geri vererek bu olumsuz ilişkinin gücünü zayıflattı. Güvenli liman talebi faiz artırıcı faktörlerle rekabet ediyor.
Üç portföy düzeyinde tuzak
Birincisi, çeşitli gibi görünen ama aslında öyle olmayan pozisyonlar. Aynı anda hem EUR/USD hem de GBP/USD'nin kısa olması, özünde uzun dolar pozisyonu ve dolayısıyla risktir. İkincisi, eş zamanlı duraklamalar. İki enstrüman yüksek korelasyona sahip olduğunda, tek bir olay her iki stopu da tetikler ve gerçekleşen kayıp toplam olur. Üçüncüsü, bileşik marj kullanımı. Yüksek korelasyona sahip pozisyonlar aynı zamanda stres altında dalgalı kayıplar üretir, dolayısıyla teminat gereksinimleri birlikte artar.
Nasıl ayarlanır
Birinci adım: aynı pencerede (örneğin altmış işlem günü) her pozisyon ile dolar endeksi arasındaki yuvarlanan korelasyonları hesaplayın ve 0,7'nin üzerindeki her şeyi tek bir grupta gruplayın. İkinci adım: Pozisyon başına değil, paket başına toplam risk limitini ayarlayın. Üçüncü adım: Önemli bir açıklama veya olaydan önce, stres senaryosu altında portföyün birleşik dalgalı kaybını kontrol edin.
Korelasyonu aktif olarak ne zaman azaltmalı?
Korelasyonlar tarihi yüksek seviyelere çıktığında çeşitlendirme en az işe yarar ve aynı gruptaki pozisyon sayısını aktif olarak azaltmalısınız. Tersine, korelasyonlar düşük ve sürücüler bağımsız olduğunda çeşitlendirme en iyi sonucu verir ve aynı toplam risk limiti dahilinde daha fazla pozisyona sahip olabilirsiniz.