
Cambios de correlación: ajustar un libro de múltiples instrumentos cuando el dólar se fortalece
Trate el riesgo de cartera como un conjunto de correlaciones en lugar de un conjunto de posiciones independientes.
Por qué cambian las correlaciones
La correlación entre activos no es una constante; Depende del conductor que actualmente domina el mercado. Cuando las expectativas sobre las tasas lideran, el dólar y el oro generalmente se mueven en sentido inverso. Cuando el riesgo geopolítico lidera, el dólar y el oro pueden fortalecerse juntos porque comparten un carácter de refugio seguro. A mediados de octubre se produce la transición entre esos dos regímenes: la superación de las expectativas por parte del IPC elevó las expectativas sobre las tasas, mientras que el riesgo de oferta en Oriente Medio elevó la demanda de refugio seguro.
El estado actual de correlación
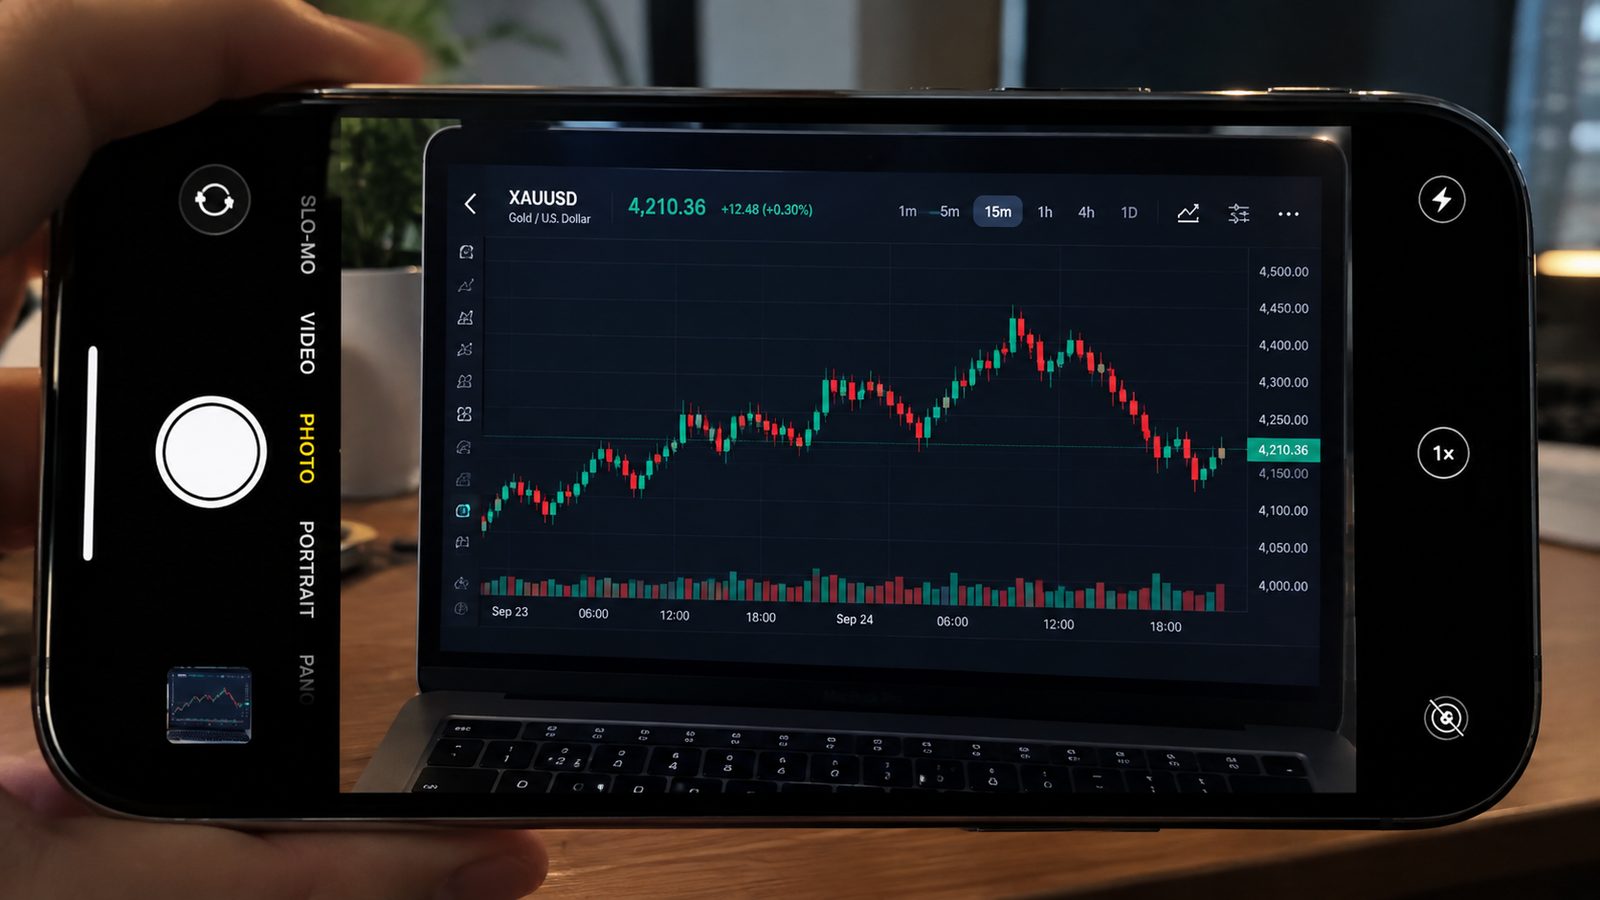
El 15 de octubre fue representativo. Después del IPC, el índice del dólar se disparó y el oro perdió 4.100 dólares, una correlación negativa clásica. Pero luego el oro se recuperó rápidamente desde los 4.130 dólares, mientras que el índice dólar cedió la mayor parte de sus ganancias al cierre, debilitando la fuerza de esa relación negativa. La demanda de refugio seguro está compitiendo con el impulsor de las tasas.
Tres trampas a nivel de cartera
Primero, posiciones que parecen diversificadas pero no lo son. Estar corto en EUR/USD y en GBP/USD al mismo tiempo es, en esencia, una posición larga en dólares y, por tanto, un riesgo. En segundo lugar, paradas simultáneas. Cuando dos instrumentos están altamente correlacionados, un solo evento desencadena ambas paradas y la pérdida realizada es la suma. En tercer lugar, el uso del margen compuesto. Las posiciones altamente correlacionadas producen pérdidas flotantes al mismo tiempo bajo estrés, por lo que los requisitos de margen aumentan al mismo tiempo.
Cómo ajustar
Paso uno: calcule las correlaciones móviles entre cada posición y el índice del dólar durante la misma ventana, digamos sesenta días de negociación, y agrupe todo lo que esté por encima de 0,7 en un solo segmento. Paso dos: establezca el límite de riesgo total por segmento en lugar de por posición. Paso tres: antes de una publicación o evento importante, verifique la pérdida flotante combinada de la cartera en un escenario de estrés.
Cuándo reducir activamente la correlación
Cuando las correlaciones alcanzan máximos históricos, la diversificación funciona peor y se debe reducir activamente el número de posiciones en el mismo segmento. Por el contrario, cuando las correlaciones son bajas y los factores son independientes, la diversificación funciona mejor y se pueden mantener más posiciones dentro del mismo límite de riesgo total.