
상관관계 변화: 달러 강세 시 다중 금융상품 조정
포트폴리오 위험을 일련의 독립적인 포지션이 아닌 일련의 상관관계로 취급하십시오.
상관관계가 변하는 이유
자산 간의 상관관계는 일정하지 않습니다. 현재 시장을 지배하고 있는 동인에 따라 다릅니다. 금리 기대치가 높아지면 달러와 금은 일반적으로 반대로 움직입니다. 지정학적 위험이 발생할 경우 달러와 금은 안전자산이라는 특성을 공유하기 때문에 함께 강세를 보일 수 있습니다. 10월 중순은 두 체제 사이의 전환기에 해당합니다. CPI가 기대치를 상회하면서 금리 기대치가 높아졌고, 중동 공급 위험으로 인해 안전자산 수요가 높아졌습니다.
현재 상관관계 상태
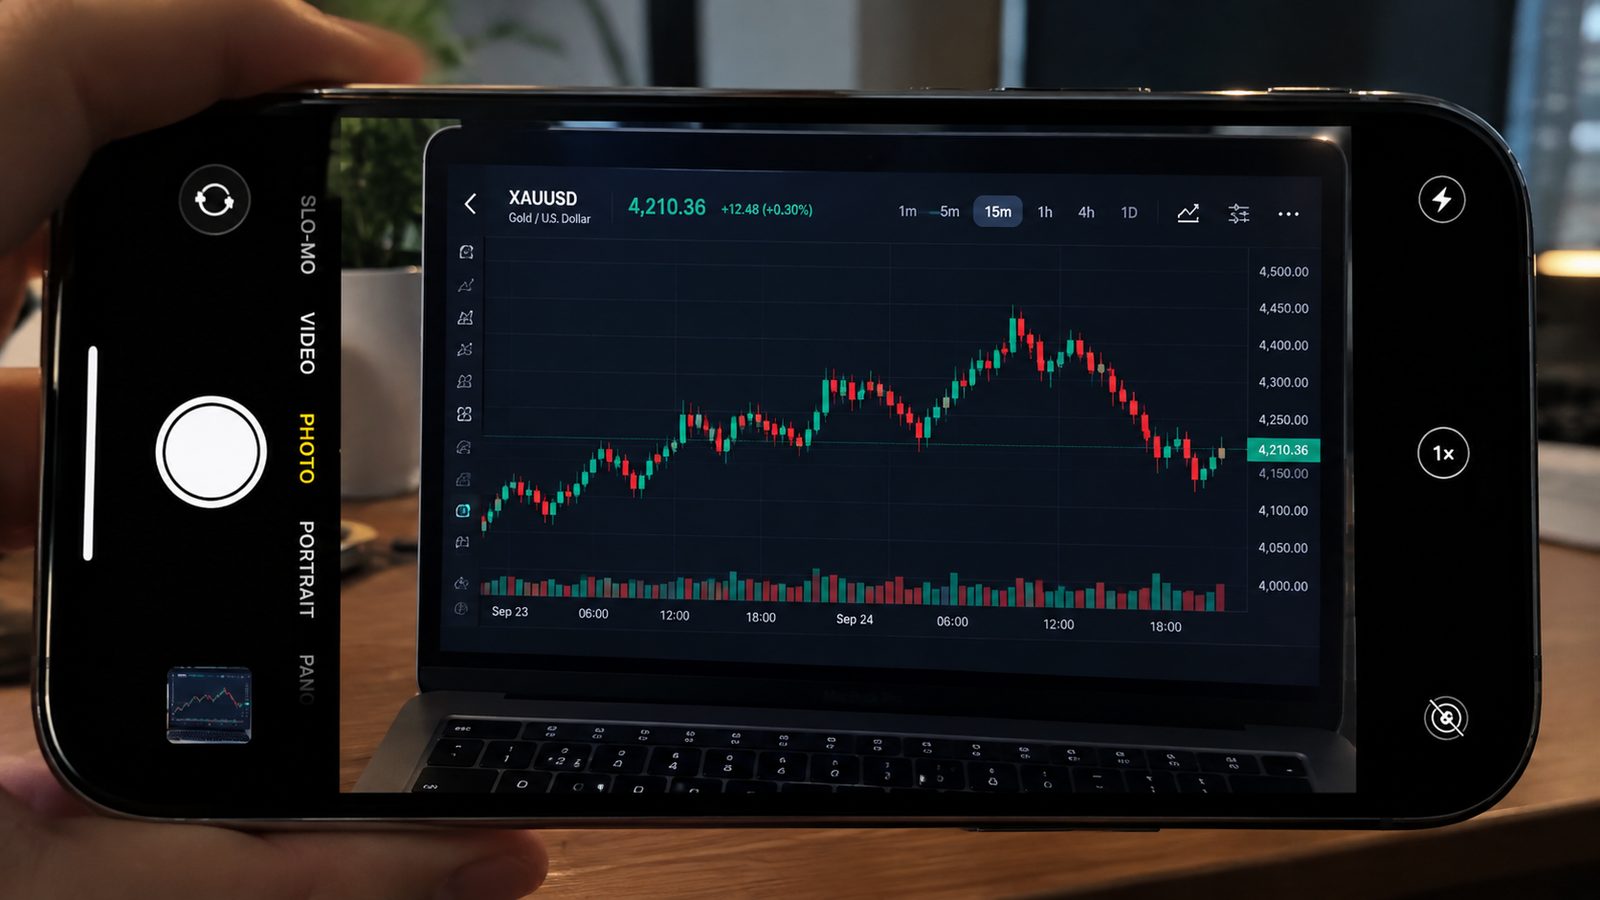
10월 15일이 대표적이다. CPI 이후 달러 지수는 급등했고 금은 4,100달러 하락했습니다. 이는 고전적인 음의 상관 관계입니다. 그러나 금은 4,130달러에서 빠르게 반등했고 달러 지수는 장 마감까지 상승폭을 대부분 반납하여 부정적인 관계의 강도를 약화시켰습니다. 안전한 피난처 수요는 금리 동인과 경쟁하고 있습니다.
세 가지 포트폴리오 수준 함정
첫째, 다양해 보이지만 그렇지 않은 포지션이다. EUR/USD 매도와 GBP/USD 매도를 동시에 하는 것은 실질적으로 하나의 달러 매수 포지션이고 따라서 하나의 위험입니다. 둘째, 동시 정지. 두 상품의 상관관계가 높은 경우 단일 이벤트로 인해 두 상품이 모두 중지되고 실현 손실이 그 합이 됩니다. 셋째, 복합 마진 사용입니다. 상관관계가 높은 포지션은 스트레스 상황에서 동시에 변동 손실을 발생시키므로 증거금 요구 사항도 함께 증가합니다.
조정 방법
1단계: 동일한 창(예: 60거래일) 동안 각 포지션과 달러 지수 간의 이동 상관관계를 계산하고 0.7을 초과하는 항목을 하나의 버킷으로 그룹화합니다. 2단계: 포지션별이 아닌 버킷별로 총 위험 한도를 설정합니다. 3단계: 중요한 릴리스 또는 이벤트 전에 스트레스 시나리오에서 포트폴리오의 결합된 변동 손실을 확인합니다.
상관관계를 적극적으로 줄여야 하는 경우
상관관계가 역사적 최고치까지 올라가면 다각화가 제대로 작동하지 않으므로 동일한 버킷의 포지션 수를 적극적으로 줄여야 합니다. 반대로, 상관관계가 낮고 동인이 독립적일 때 다각화가 가장 잘 작동하며 동일한 총 위험 한도 내에서 더 많은 포지션을 보유할 수 있습니다.