
亞洲、歐洲與紐約時段的流動性差異
把交易時段與真實成本掛鉤,而不只是記住開盤與收盤時間。
Pocket Forex 編輯部 · 7 分鐘閱讀
三個時段,三套成本
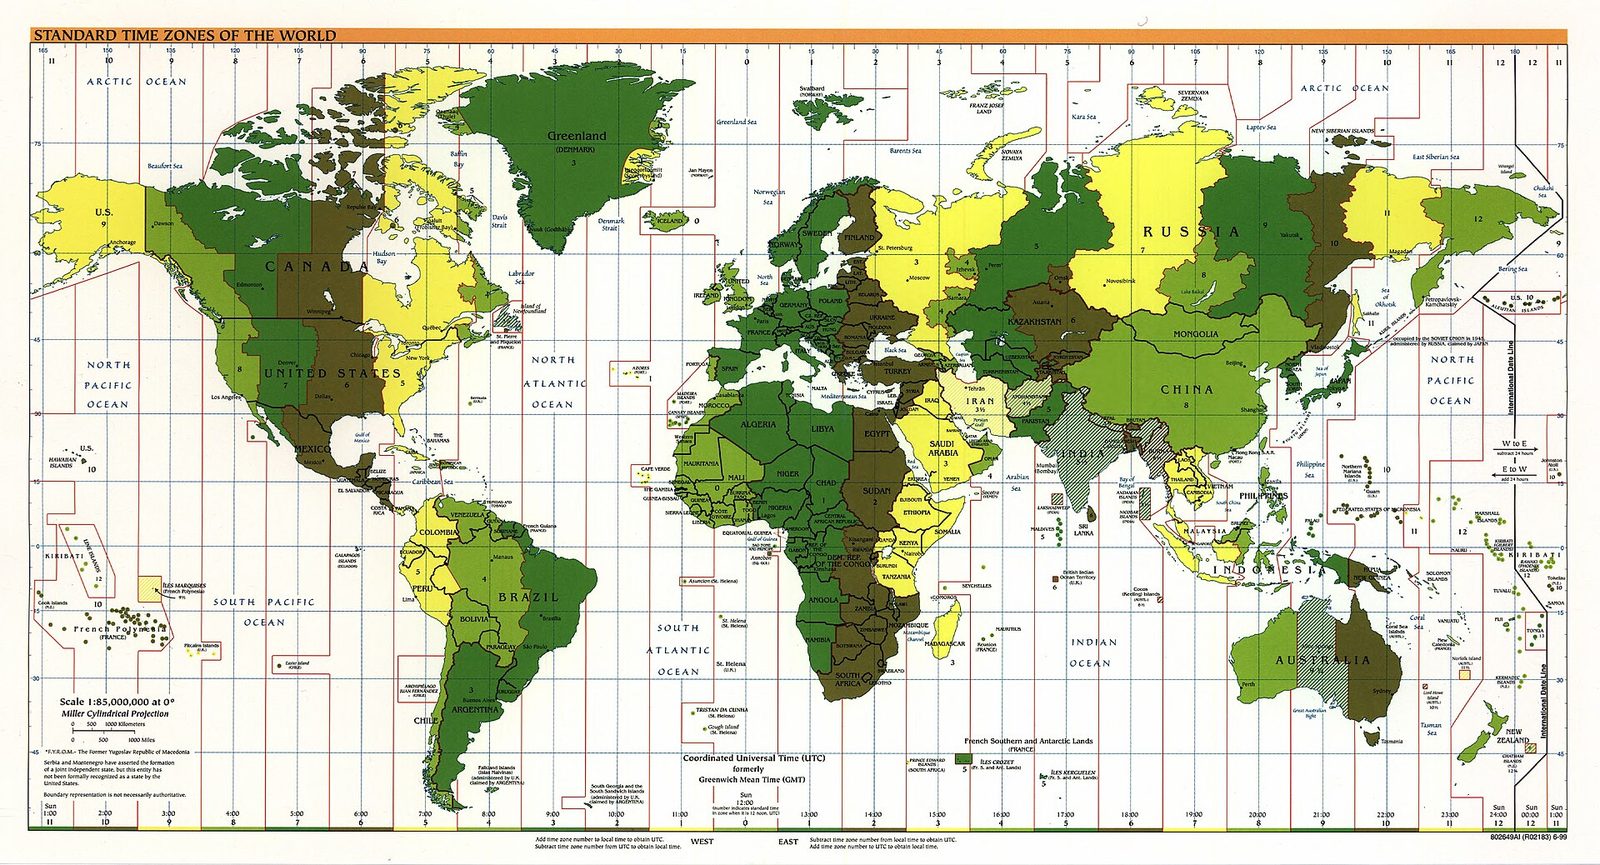
外匯市場 24 小時連續交易,但流動性並不均勻。以北京時間劃分:亞洲時段約為 7:00 至 15:00,歐洲時段約為 15:00 至 20:00,紐約時段約為 20:00 至次日 4:00,其中歐洲與紐約重疊的 20:00 至 24:00 是全天流動性最充沛的視窗。
亞洲時段:點差偏寬,區間偏窄
亞洲時段的主要參與方集中在東京、香港、新加坡,歐美做市商多處於休息狀態。這一時段點差通常偏寬,價格更容易在窄區間內反覆。適合的做法是降低交易頻率,或用限價單而非市價單入場。
歐洲與紐約重疊:成本最低,波動最大
兩個時段重疊時,報價深度最好,點差最窄。但需要區分兩件事:成本低不等於風險低。同一時段內,重要資料公佈會造成瞬間的點差擴大,此時的成交價與報價可能相差很遠。
資料公佈時段的真實成本
美國 CPI、非農、PPI 等資料通常在紐約時段早間公佈,對應北京時間約 20:30 至 21:30。以 10 月為例,CPI 於 10 月 12 日公佈,PPI 與零售銷售於 10 月 15 日公佈,公佈瞬間主要貨幣對的點差可能擴大到平時的三到五倍,停損單的滑點也會明顯增加。
如果您的策略包含事件交易,建議使用限價單或「停止限價單」,並在計劃中預留更大的滑點容忍度。市價單在此時段的價格不確定性最高。
把時段寫進交易計劃
可以在計劃中固定三項:允許交易的時段、該時段對應的部位上限、以及資料公佈前後各兩小時的暫停規則。三項寫清楚之後,交易頻率會自然下降,但每一次成交的品質會提升。