
Artigos populares
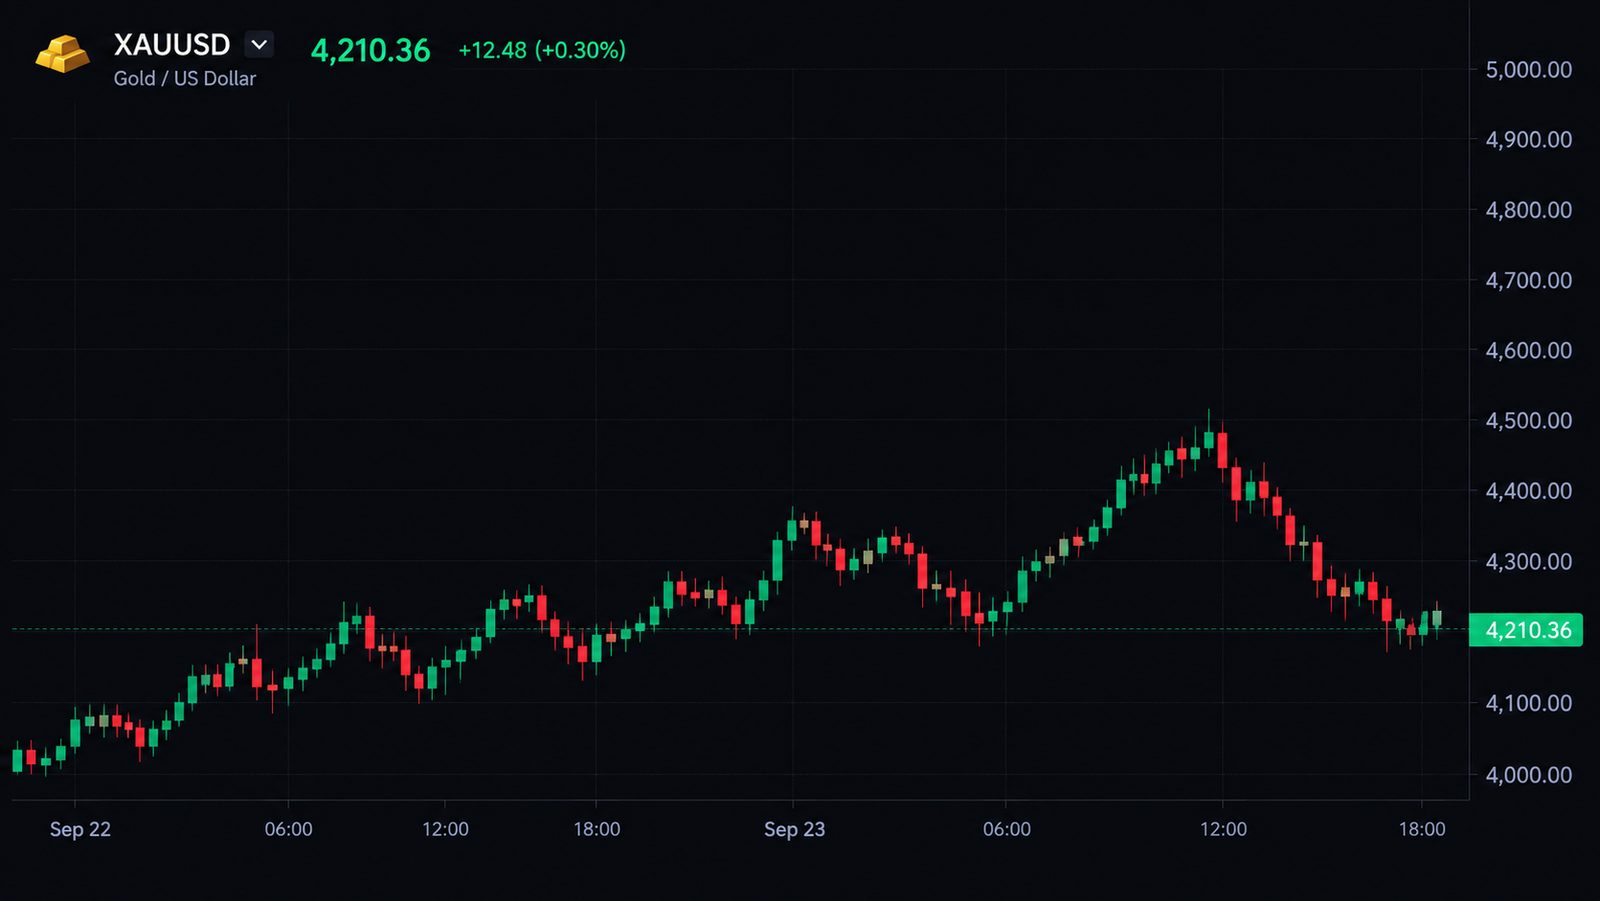
Ouro entre 4.100 e 4.200: rendimentos reais versus demanda por portos seguros
O ouro à vista caiu para 4.150 dólares em meados de outubro e perdeu brevemente 4.100 dólares intradiários. Este artigo pondera a força relativa do aumento dos rendimentos reais face à procura de cobertura geopolítica e os indicadores a acompanhar.
Quando a volatilidade aumenta, como devem os parâmetros da rede mudar?
Com o petróleo acima de 100 dólares e a gama de metais preciosos aumentando, a largura de banda e o espaçamento dos passos de uma estratégia de grade precisam ser recalibrados. Este artigo apresenta três critérios de ajustamento quantificáveis.
Condições de invalidação em um plano de negociação: a recuperação do dólar como estudo de caso
A parte mais comumente omitida de um plano de negociação é a resposta ao que tornaria a visão inválida. Usando essa recuperação do dólar como estudo de caso, este artigo mostra como escrever a invalidação como preço executável, tempo e condições de sinal.
Folhas de pagamento em 29 mil versus uma previsão de 90 mil: o que o mercado realmente está precificando
As folhas de pagamento não-agrícolas dos EUA em Setembro aumentaram apenas 29.000 contra uma previsão de 90.000, e a taxa de desemprego subiu para 4,2%. Este artigo explica por que o mercado manteve as expectativas de alta após a divulgação e como interpretar uma divergência entre dados e preços.
Rompimentos reais e falsos: o índice do dólar e o ouro após o IPC
Depois de o IPC dos EUA ter superado as expectativas em 15 de Outubro, o índice do dólar disparou e o ouro perdeu 4.100 antes de recuperar rapidamente. Esses dois casos mostram como diferenciar um rompimento genuíno de um breve pico.
Liquidez nas sessões asiática, europeia e de Nova Iorque
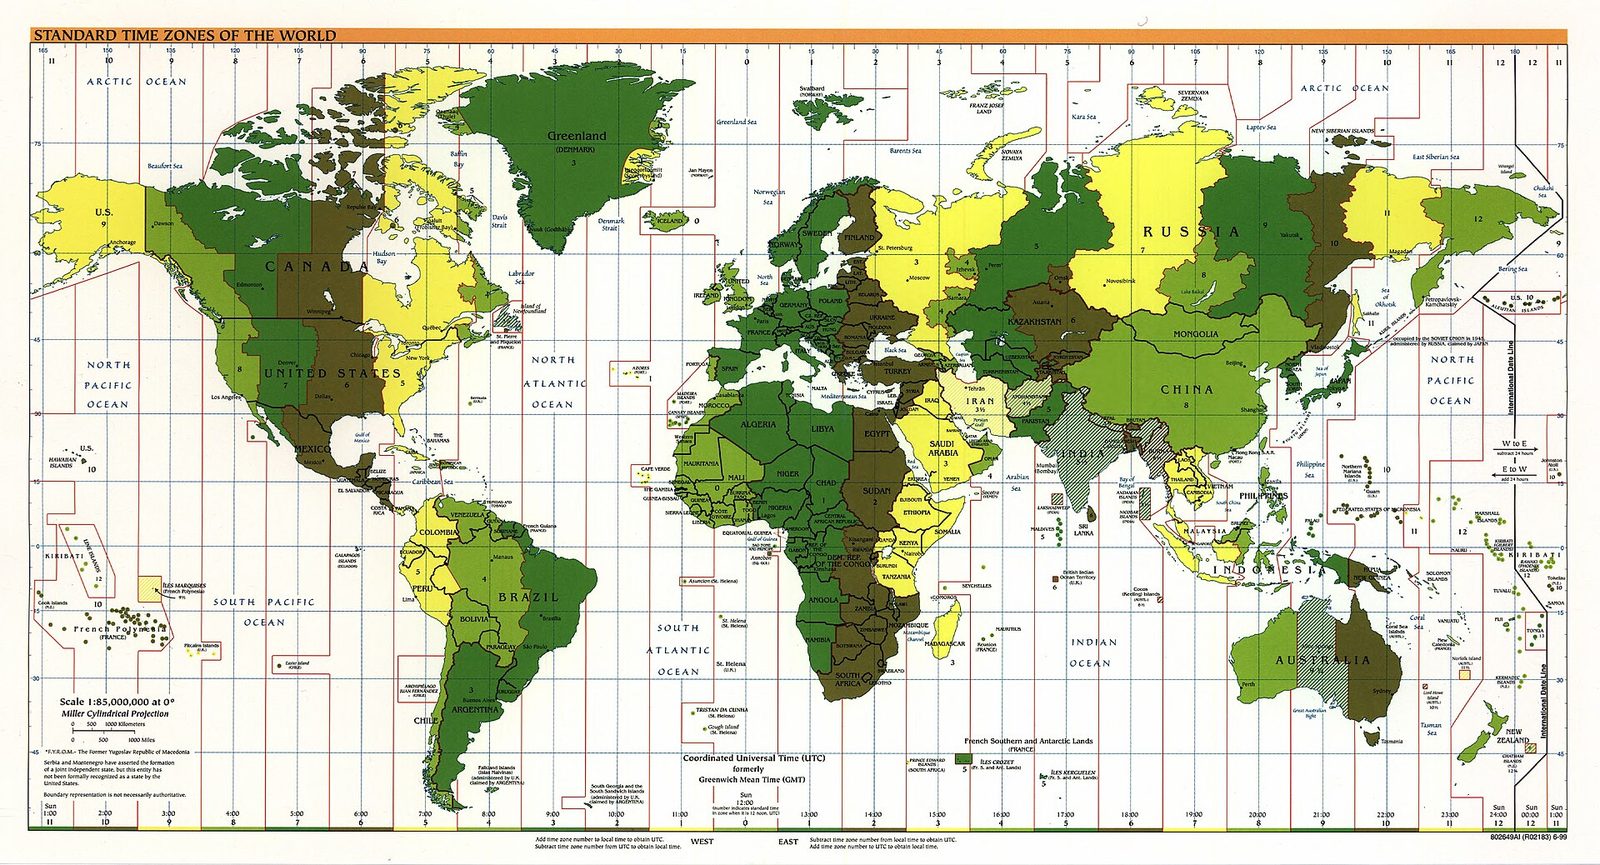
Spreads, profundidade de cotação e deslizamento diferem acentuadamente entre sessões do mesmo par. Usando o horário de Pequim como referência, este artigo descreve as três sessões e como ajustar a colocação de pedidos em torno da divulgação de dados.
Colocar stops num mercado de alta volatilidade: uma abordagem ATR
Com o Brent acima dos 100 dólares e os intervalos do ouro a alargarem-se para centenas, uma distância de paragem definida num regime de baixa volatilidade é facilmente eliminada pelo ruído. Este artigo apresenta um método baseado em ATR para colocar stops.
USD/JPY na linha 159: a estrutura técnica antes da reunião do BoJ
USD/JPY tem oscilado entre 157,60 e 159,00, com o encontro do dia 30 de Outubro do Banco do Japão como a variável chave. Este artigo estabelece os limites desse intervalo, as condições de confirmação para uma quebra e os sinais de invalidação.